
-
0120-2103-07
10:00~19:00 年中無休 - オンライン
来店予約 -
無料
売却査定は
こちらから -
0120-2103-07
10:00~19:00 年中無休無料
売却査定は
こちらから
不動産売却コラム
result
2026-10-26
「不動産売却時には確定申告をしないといけないって聞いたけど、年末調整とは別に必要なの?」
「全員が確定申告をしなければならないの?」
初めて不動産を売却する方の中に、このような疑問をお持ちの方はいませんか?
会社勤めで毎年年末調整をしている方でも、不動産を売却して利益が出た場合や、税金の特例を使う場合は、原則として自分で確定申告をする必要があります。反対に、損失が出た場合は申告の義務はありませんが、マイホームの売却で一定の要件を満たせば、確定申告をすることで所得税などが軽くなる特例があります。
この記事では、不動産売却時に確定申告をするメリットや年末調整との違いについて解説します。年末調整と確定申告の違いがよくわからない、確定申告をするべき理由がわからないという方はぜひ参考にしてくださいね。
会社勤めの方であれば、毎年年末調整をすることで所得税の過不足金が発生しないような仕組みになっています。そのため、基本的に会社勤めの方には確定申告は必要ありません。「これまでに確定申告をしたことがない」という方も多いはずです。
確定申告と年末調整の理解を深めるために、まずはそれぞれの違いを見ていきましょう。
確定申告と年末調整は目的が異なります。
確定申告は、「給与所得と不動産所得」のように複数所得のある方が、自分の所得を合計して税務署に申告し納税額を決定するものです。
一方、年末調整は、会社が従業員の給与所得を確定し源泉徴収税額を計算し直したうえで還付・徴収を行い、正しい納税額にすることです。
基本的に確定申告を行うのは個人事業主など自営業の方が多いため、会社員の方にはあまり馴染みがないですよね。しかし、不動産を売却した際には、給与所得とは違う種類の所得が発生するため年末調整では対応できず、自分で確定申告をしなければならないのです。
年末調整の場合、一般的に11月中旬から11月下旬に従業員の手続き関係を完了させ、12月末までに年末調整を行います。会社側は翌年の1月31日までに税務署へ書類を提出しなければならない決まりになっていますが、1か月前までに完了させる会社が多いです。
一方、確定申告は、1月1日〜12月31日に発生した所得について、原則として翌年の2月16日~3月15日の間に申告と納税をします(期限が土日祝日にあたる年は、翌日以降の平日まで延びます)。税金が戻ってくるだけの「還付申告」は、この期間を待たずに翌年1月1日から提出できます。
年末調整は12月末までに行う会社が多いのに対し、なぜ確定申告は2月16日〜3月15日なのでしょうか?
それは、12月31日にならないと所得が確定しないから。会社員であれば会社側が12月末に支払う給与を把握しているため手続きもスムーズにいきますが、個人事業主などの場合は大晦日まで所得が確定しないため、年明けからでなければ手続きを開始できないのです。
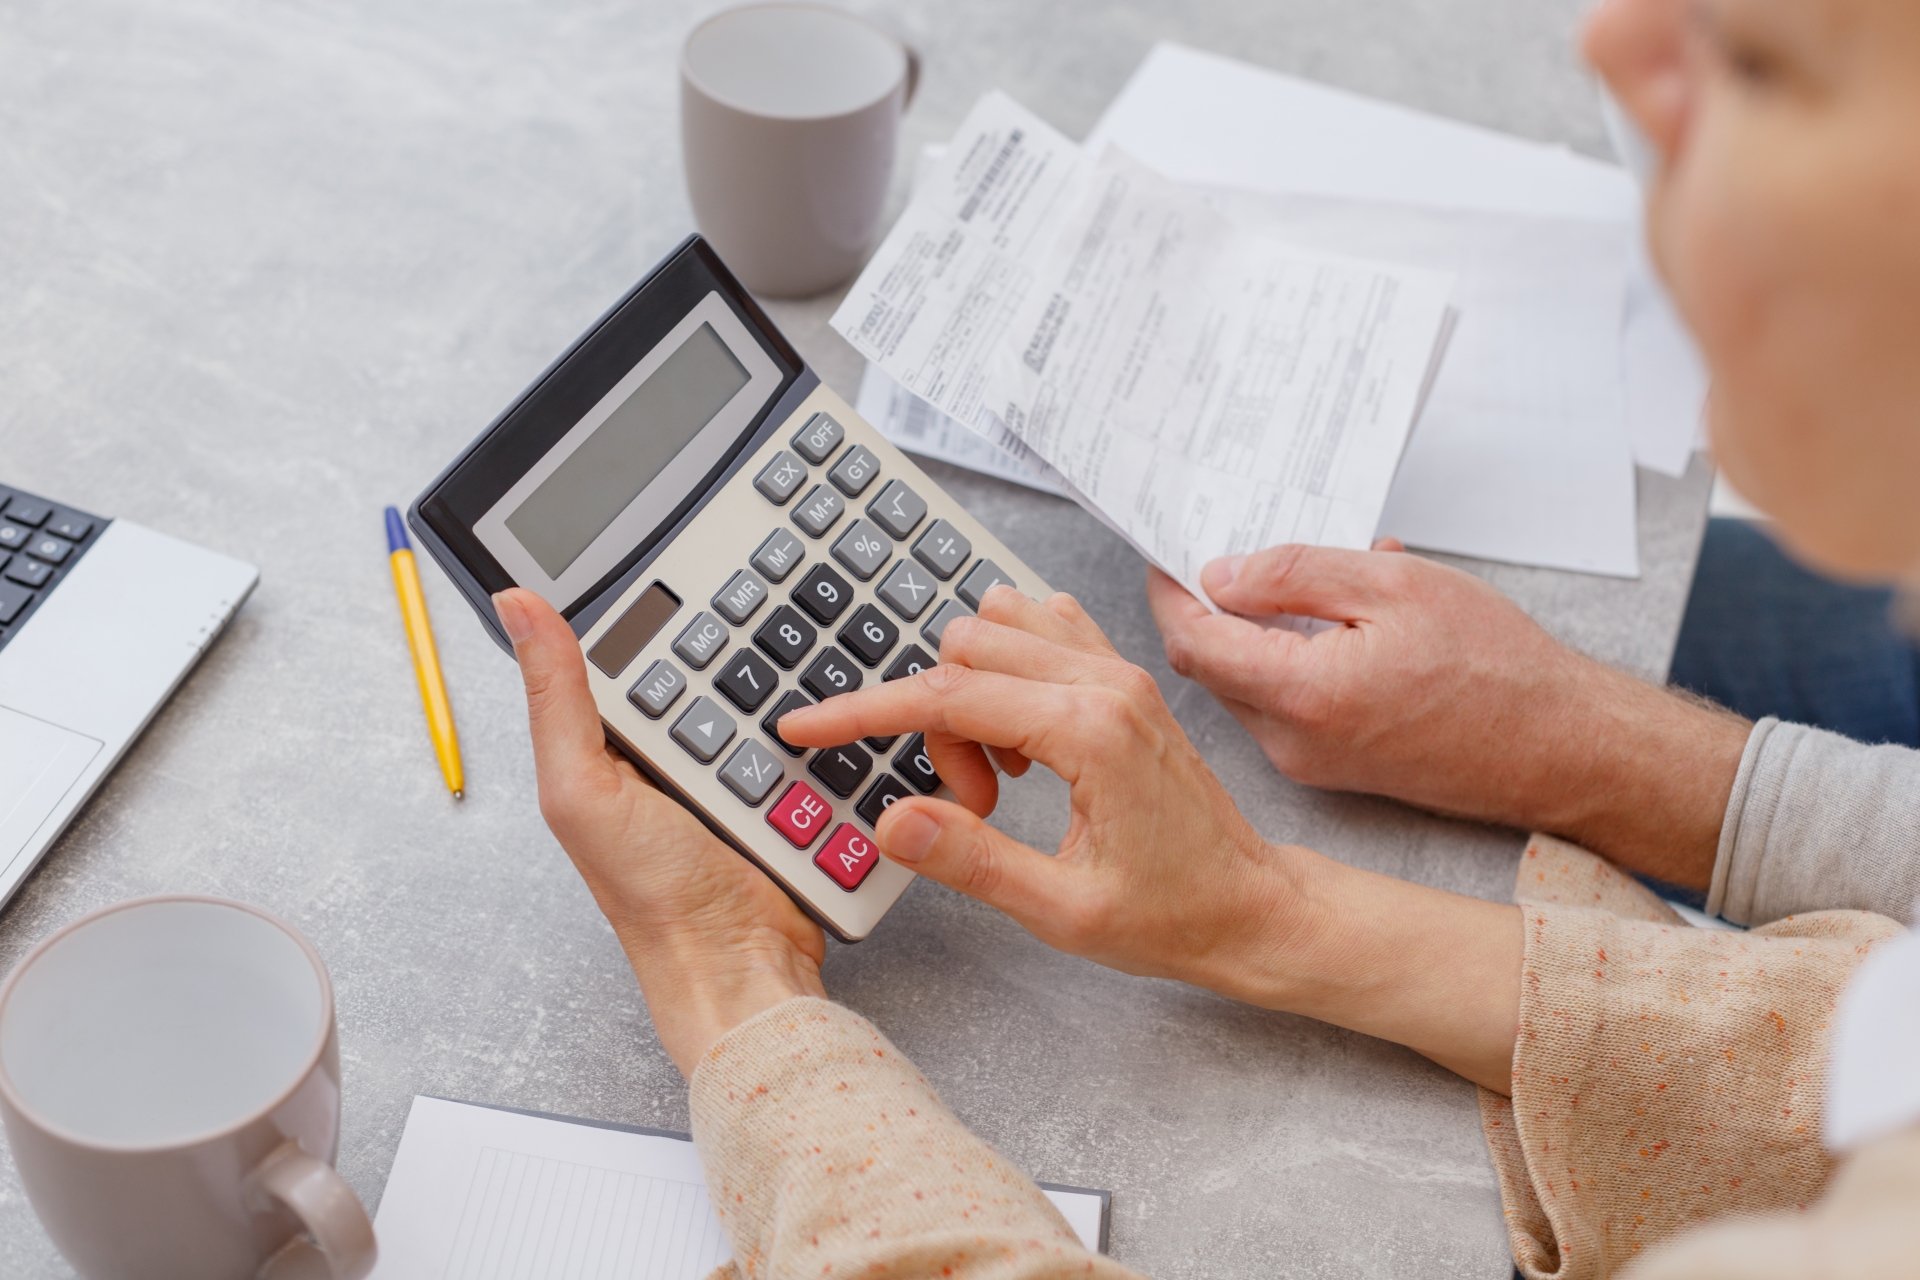
「不動産売却時には全員確定申告をしなければならないの?」「なぜ確定申告が必要なの?」と感じる方も多いでしょう。
結論から言うと、不動産売却では確定申告が必要なケースと不要なケースがあります。それぞれがどういったケースかをお伝えしますので、自分に当てはめて考えてみてくださいね。
確定申告が必要なケースは「不動産売却時に購入時よりも高く売れ、利益が出たとき」です。
売却した際に利益が出ることで「譲渡所得」が発生します。給与所得と合わせると2つの所得になるため、自分で確定申告をしなければなりません。
マイホームの売却で3,000万円特別控除などの特例を使う場合は、特例によって税金が0円になるときでも、確定申告をしなければ特例を受けられません。
しかし、不動産の利益は単純な購入価格と売却価格の差ではないため注意しましょう。譲渡所得は下記の計算式で求められます。
それぞれの言葉の意味は下記のとおり。
国税庁によると、取得費がわからない場合や、実際の取得費が売却価格の5%より少ない場合は、売却価格の5%を取得費(概算取得費)として計算できます。
購入時と売却時の価格差だけではなく、諸費用なども含めて計算する必要があります。購入時の売買契約書や領収書が見つからないと、取得費を実際より少なく計算するしかなくなり、本来より多くの税金を払って損をするおそれがあります。売却を決めたら、まず書類がそろっているかを確認しましょう。
確定申告が不要なケースは「売却時に購入時よりも価格が下がり、損失が出たとき」です。
不動産売却で損失が出た際には、譲渡所得は発生せず給与所得のみとなることから、確定申告は必要ありません。建物は築年数とともに価値が下がっていくため、購入時より低い価格での売却になり、損失が出るケースも少なくありません。
ただし、ここで「自分には確定申告は必要ない」と考えてしまうのは要注意!
損失が出た場合に確定申告の義務はありませんが、一定の要件を満たすマイホームの売却であれば、特例を使って譲渡損失を給与所得などと損益通算できる場合があります。損益通算とは、ある所得の赤字を、ほかの所得の黒字から差し引いて計算することです。
国税庁によると、土地や建物の売却で出た損失は、原則として給与所得などほかの所得と損益通算できません。損益通算が認められるのは、マイホームを買い替えた場合や、住宅ローンが残るマイホームを売った場合など、特例の要件を満たすときに限られます。
要件を満たせば、所得税の還付や住民税の減額につながります。投資用の物件や別荘の売却損は対象外なので、誤解しないよう注意しましょう。
不動産売却で利益が発生した際には税金を納めなければなりません。しかし、一定の要件を満たすと各種控除を利用できます。
控除を利用した際の譲渡所得の計算式は下記のとおり。
利益から控除を差し引くことで多くの節税効果を発揮できるため、ぜひ参考にしてください。不動産売却時に利用できる代表的な控除は4つです。
4つの特例は、いずれもマイホーム(居住用財産)の売却が対象で、確定申告をしなければ適用されません。
それぞれについて解説します。
3,000万円特別控除とは、一定の要件を満たすマイホームを売却することで、譲渡所得から3,000万円を控除できる特例です。
マイホームを売却して3,000万円以上の利益が出るケースは少ないため、多くの場合3,000万円特別控除を利用することで譲渡所得を0円にできるでしょう。譲渡所得が0円の場合はもちろん税金はかかりません。ただし、税金が0円になる場合でも、この特例を受けるには確定申告が必要です。
3,000万円特別控除の主な要件は下記のとおり。
国税庁によると、新しい住まいへの入居の前後で3,000万円特別控除を使うと、新居で住宅ローン控除(住宅借入金等特別控除)を受けられない場合があります。住み替えの場合は、どちらを使うほうが有利か、売却前に試算しておくことが大切です。
詳細の要件については国税庁のサイトをご確認ください。
所有期間が10年を超えるマイホームを売却した際には、譲渡所得に対する税率が軽減されます。譲渡所得に対する税率は、所有期間によって異なります。所有期間は、実際に住んだ年数ではなく、売った年の1月1日時点で何年所有していたかで判定します。
一般的な税率は下記のとおり。
しかし、所有期間が10年を超えると下記の税率が適用されます。
これらの税率は、所得税・復興特別所得税・住民税を合わせた割合です。
仮の例として、課税される譲渡所得が1,000万円の場合、軽減税率が適用されるかどうかで、税額に約61万円の差が出ます。見落とすと数十万円単位で損をするおそれがあるため、所有期間が10年を超えているマイホームを売却する方は忘れずに確認しましょう。
国税庁によると、この特例は3,000万円特別控除と重ねて使えます。
詳細については国税庁のサイトをご確認ください。
特定居住用財産の買換え特例とは、所有期間と居住期間がともに10年を超えるマイホームを売って新しいマイホームに買い替えたときに、売却益への課税を将来に繰り延べられる特例です。売却価格より購入する物件の価格が高い場合は売却益の全額について課税が繰り延べられ、購入する物件の価格のほうが低い場合は、その差額分だけが課税されます。
通常であれば、売却時に利益が発生した際には翌年に確定申告をし、納税しなければなりません。しかし、一定の要件を満たした買い替えの際には税金が繰り延べされます。
国税庁によると、主な要件は次のとおりです。
新築住宅に買い替える場合は、一定の省エネ基準を満たす必要があります。さらに令和10年以降に入居する新築住宅は、土砂災害特別警戒区域などの災害危険区域等に建つ一定の住宅が対象外になります。
注意点は、「税金が免除されるわけではなく、あくまでも繰り延べされる」という点。購入したマイホームを将来売却する際に、繰り延べされた税金が課税される仕組みになっています。
この特例は3,000万円特別控除や軽減税率の特例と併用できず、新居で住宅ローン控除も受けられなくなります。どの特例を選ぶと有利かは、売却前に比べておきましょう。
詳細の要件などについては国税庁のサイトをご確認ください。
譲渡損失の損益通算及び繰越控除の特例とは、マイホームを売って損失が出たときに、一定の要件のもとで、その損失を給与所得などほかの所得と損益通算できる特例です。
国税庁によると、この特例には次の2種類があり、どちらも令和9年12月31日までの売却が対象です。
不動産売却時の損失をほかの所得と損益通算することで、所得税の還付や住民税の減税といった効果が得られます。損失額が大きくて1年で控除しきれない部分は、翌年以後3年間繰り越して控除できます。ただし、合計所得金額が3,000万円を超える年は、繰越控除を受けられません。
この特例は確定申告をしなければ適用されません。損益通算をする年は期限内に確定申告をし、繰越控除を受ける年も続けて確定申告をする必要があります。損失が出たときも、要件に当てはまるかを確認してから申告するかどうかを判断しましょう。
特例の利用にあたっての要件などは国税庁のサイトをご確認ください。
不動産売却時に必要な確定申告のメリットや、年末調整との違いについて解説しました。
不動産売却時に利益が出た際には譲渡所得となるため、自分で確定申告をしなければなりません。また、譲渡損失となった場合は確定申告の義務はありませんが、一定の要件を満たすマイホームの売却であれば、確定申告をすることで損益通算や繰越控除ができます。
不動産売却における利益の計算などには購入時の売買契約書や各種領収書などが必要となりますので、なくさずに保管しておきましょう。
使える特例や、どの特例を選ぶと有利かは、所有期間、住み替えの予定、住宅ローンの状況によって変わります。売却後に後悔しないためにも、売り出す前に税金の見通しを立てておくことが大切です。特例の適用や税額の最終的な判断は、税理士または税務署にご確認ください。
不動産の価格を知りたい・売却を依頼したい
無料売却査定を依頼する分からないことを相談したい・まずは資料が欲しい
無料まずはプロに相談をする新着コラム
簡易査定・ご相談など、お気軽にお問合わせください
ハウスウェルについて

0120−2103−07
エリアから不動産売却実績を探す
センチュリー21加盟店は、すべて独立・自営です。
Copyright (C) housewell All rights reserved.
 0120−2103−07