
-
0120-2103-07
10:00~19:00 年中無休 - オンライン
来店予約 -
無料
売却査定は
こちらから -
0120-2103-07
10:00~19:00 年中無休無料
売却査定は
こちらから
不動産売却コラム
result
2026-10-01
家の住み替え(買い替え)を検討する際、「売却と購入のタイミングをどう合わせるか」「仮住まいの費用や期間をどう抑えるか」は多くの方が直面する大きな悩みです。
住み替えを成功させるためには、「同じ不動産会社への依頼」「売買しやすい市場サイクルの把握」「無理のない資金計画」という3つの基本を押さえることが不可欠です。
本記事では、後悔しない住み替えを実現するための実践的なコツとプロのアドバイスをわかりやすく解説します。
住み替えをスムーズにする1つめのコツは、「現在の家の売却」と「新居の購入」を同じ不動産会社に依頼することです。
窓口を1本化することで、引き渡しや資金決済のスケジュール調整が格段にスムーズになります。
住み替えは「売る」と「買う」という2つの取引を並行して進めるため、通常の売買よりも難易度が高くなります。
そのため、住み替えの実績が豊富な会社を選ぶことが成功の第一歩です。
会社選びの際は、以下の点に着目しましょう。
あらかじめ希望する新居の条件を伝えておくことで、一般市場に出る前の新着情報をいち早く案内してもらえるケースもあります。
住み替え時は手続きや確認事項が多岐にわたるため、状況を整理してわかりやすく道筋を示してくれる担当者かどうかが重要です。
万が一、媒介契約後に「連絡や報告が遅い」「質問への回答が曖昧」と感じた場合は、担当者の変更を相談することも選択肢に入れておきましょう。
住宅ローンが残っている家を売却する場合、原則として売却代金などでローンを一括返済し、「抵当権」を抹消しなければ新居への引き渡しが完了できません。
売却活動が長引いて新居の決済日に間に合わないリスクを避けるため、不動産会社による「直接買取」や、一定期間売れなかった場合に事前に決めた価格で買い取る「買取保証サービス」を扱っている不動産会社を選ぶと安心です。
一般仲介と比べて買取価格は市場相場より低くなる傾向がありますが、「確実に期日までに現金化できる」「周囲に知られずに売却できる」という大きなメリットがあります。
スケジュールと資金のバランスを考慮して選択肢を用意しておきましょう。
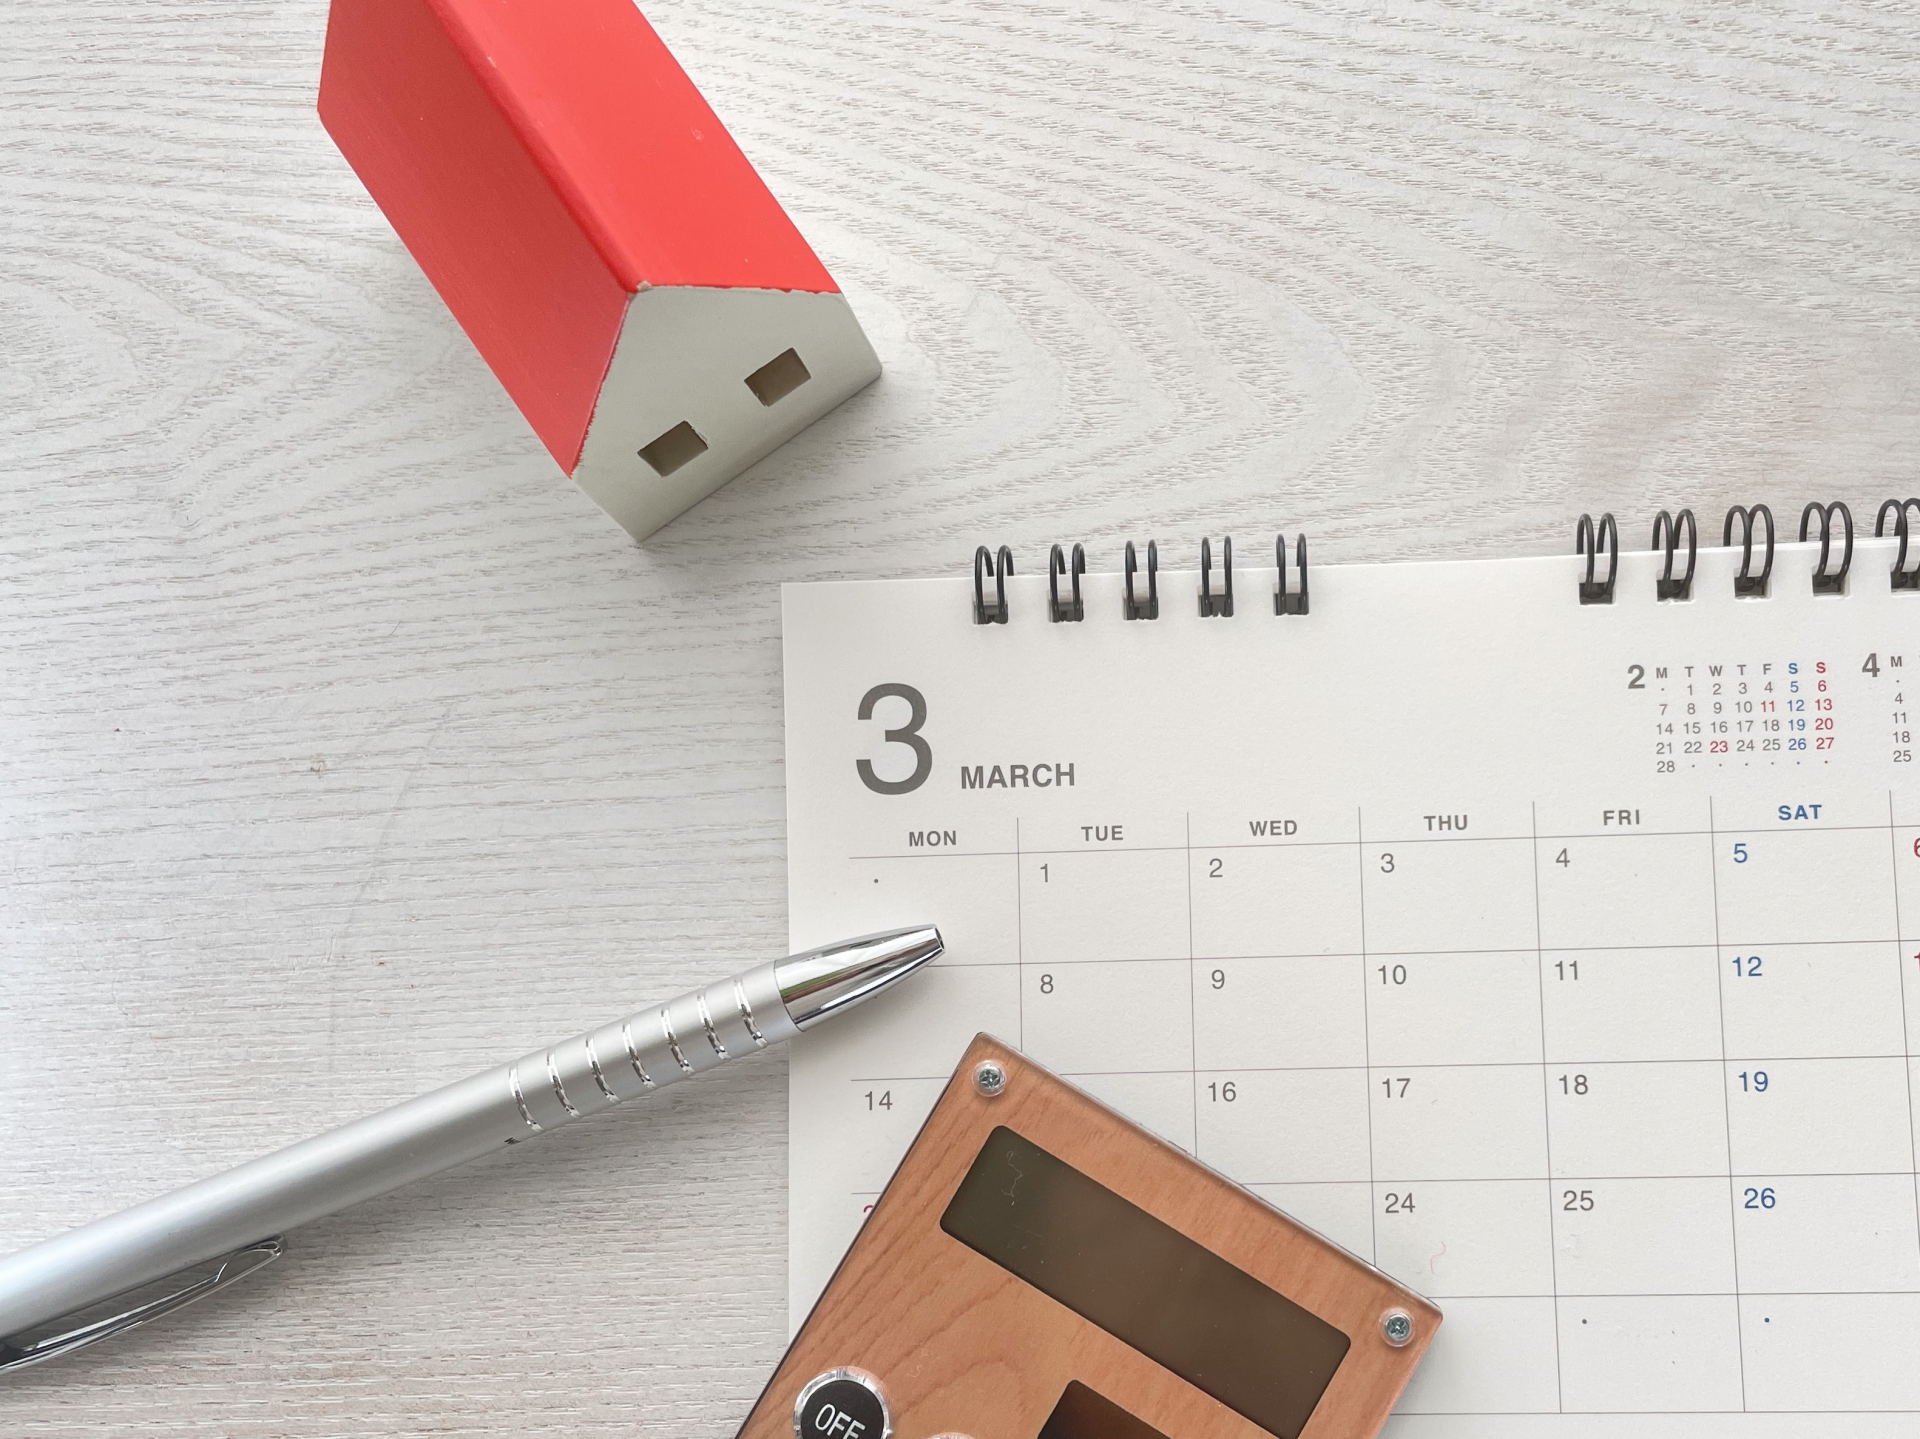
住み替えをスムーズにする2つめのコツは、不動産市場の動きや季節的な需要サイクルを意識して動くことです。
不動産の動きが最も活発になるのは、進学や就職、転勤などの新生活準備が重なる2月〜3月の年度末です。
この時期は購入希望者が一気に増えるため、好条件での売却が期待しやすくなります。
2月〜3月の成約・引き渡しを目指す場合、物件の査定や販売準備は前年の秋〜冬(11月〜1月頃)からスタートさせておきましょう。
近年は金利動向や建築コストの変動に伴い、不動産相場もエリアや物件種別によって二極化が進んでいます。
金利の先行きや地域の相場動向を注視しながら、無理のない返済計画が立てられるタイミングで住み替えを進めることが重要です。
日頃から地域の不動産動向にアンテナを張り、現在の市場で自宅がどれくらいの価値を持つのか、定期的に簡易査定等で把握しておくと良いでしょう。
売却を検討する際、「いくらで売れるのか」は最大の関心事です。
住み替えを有利に進めるには、建物の資産価値が大きく落ちる前に売却活動を始めることがポイントです。
戸建て住宅の場合、築年数の経過とともに建物評価は下落する傾向がありますが、定期的な外壁・屋根塗装や水回りのメンテナンス、住宅診断(インスペクション)の実施状況によっては、築20年を超える物件であっても高い評価で売却できる事例が増えています。
適切な維持管理の記録を残しつつ、資産価値を正しく評価してくれる不動産会社へ相談することが高値売却の鍵となります。
住み替えをスムーズにする3つめのコツは、現在の手元資金やローン残債を正確に把握し、長期的な視点で資金計画を立てることです。
物件の売買価格だけでなく、仲介手数料、登記費用、印紙税、引っ越し費用、仮住まい費用といった諸費用をあらかじめ多めに見積もっておきましょう。
新居を先に購入してから自宅を売却する「買い先行」は、じっくりと新居を選べ、仮住まいの手間や費用を省けるのがメリットです。
しかし、旧居が売れるまでの間は「ダブルローン(二重ローン)」の支払いが発生するリスクがあります。
資金に十分なゆとりがない場合は、売却期限を設定したり、前述の買取保証を活用したりして、二重払いの期間が長期化しないような対策を立てておきましょう。
自宅を売却してから新居を購入する「売り先行」は、売却金額が確定してから予算を組めるため、資金計画が狂いにくい堅実な方法です。
ただし、自宅の引き渡し日までに新居が見つからない場合、一時的に賃貸物件などの仮住まいが必要になり、引っ越し費用や敷金・礼金が二重にかかるデメリットがあります。
必ず事前に「住宅ローンの残債」と「想定売却価格」を確認してください。
売却代金だけで既存のローンを完済できない場合、新居の購入資金に残債分を上乗せして借り入れできる「住み替えローン(買い替えローン)」や、新居の決済から旧居の売却完了までの期間を一時的に補う「つなぎ融資」を利用する方法もあります。
ただし、住み替えローンは借入額が大きくなるため審査基準が厳しく、取り扱う金融機関も限られます。
借入後の毎月の返済負担が重くなりすぎないか、資金計画を専門家と一緒に慎重にシミュレーションしましょう。
家の住み替えは、「売却」と「購入」という2つの大きなイベントが同時に動くため、事前の綿密な準備とスケジュール管理が成否を分けます。
この3つのポイントを押さえることで、余計な費用やストレスを抑えたスムーズなお引越しが可能になります。
まずはご自宅の現在価値を知る「無料査定」や、専門家への資金相談からスタートしてみましょう。
▶ このテーマに関する他の記事も読む:「住み替え」カテゴリのコラム一覧はこちら
不動産の価格を知りたい・売却を依頼したい
無料売却査定を依頼する分からないことを相談したい・まずは資料が欲しい
無料まずはプロに相談をする新着コラム
簡易査定・ご相談など、お気軽にお問合わせください
ハウスウェルについて

0120−2103−07
エリアから不動産売却実績を探す
センチュリー21加盟店は、すべて独立・自営です。
Copyright (C) housewell All rights reserved.
 0120−2103−07