
-
0120-2103-07
10:00~19:00 年中無休 - オンライン
来店予約 -
無料
売却査定は
こちらから -
0120-2103-07
10:00~19:00 年中無休無料
売却査定は
こちらから
不動産売却コラム
result
2026-10-24
住み替えを成功させる鍵は、①金利上昇時代を見据えた無理のない資金計画、②相場に基づいた適正価格での売却戦略、③優先順位を明確にした新居選びの3点です。「売却」と「購入」を同時に進める住み替えでは、最新の住宅ローン事情や税制、市場相場を踏まえ、プロのアドバイスを活用しながら計画を進めることが、後悔しない住み替えへの近道です。
住み替えはやることが多く、「売却と購入のどちらから手をつければよいのか」と悩まれる方も少なくありません。
満足のいく住み替えを実現するためには、資金計画・売却戦略・新居選びの各ステップで押さえるべきポイントがあります。不動産のプロの視点から、失敗を防ぐための具体的な注意点と対策をわかりやすく解説します。
※この画像は生成AIによるイメージ画像です
初めてのマイホーム購入は30代前後で迎える方が多いですが、2度目以降の住み替えは、教育費や老後資金を見据える40代から60代にかけて検討される傾向が高まります。
住宅ローンの完済時の年齢上限は「80歳未満」とする商品が多く、住宅金融支援機構の「フラット35」も、申込時の年齢が70歳未満で完済時の年齢が80歳未満であることを条件にしています。金融機関によってはこれより高い年齢まで完済期限を設定できる場合もありますが、重要なのは「借りられる金額」ではなく「無理なく返せる金額」です。定年後の年金収入だけで高額な住宅ローンを返し続けるのは現実的ではありません。
40代・50代で長期ローンを組む場合は、以下の対策をあらかじめ資金計画に組み込んでおきましょう。
また、日本銀行は段階的に政策金利を引き上げており、住宅ローンの変動金利・固定金利ともに上昇傾向にあります。目先の返済額の安さだけで判断せず、将来の金利変動に耐えられるか、いつまでに完済を目指すのかを冷静に見極めましょう。
今の家のローン残債と、新しい家の購入資金をまとめて一本化して借り入れできる商品が「住み替えローン」です。自己資金が少なくても住み替えを実現できる便利な仕組みですが、利用には注意が必要です。
住み替えローンは担保評価額を超える融資(オーバーローン)となるため、一般的な住宅ローンに比べて審査が厳しく、適用金利が高めに設定される傾向があります。金利上昇局面において高金利で長期間借り入れると、総返済額が膨らみ将来の家計を圧迫するリスクが高まります。
現在の自宅の売却想定額を事前に精度高く査定し、できる限り残債を相殺することを目指しましょう。場合によっては「つなぎ融資」の活用や買取保証制度の検討など、トータルでの負担を抑える選択肢を比較検討することが大切です。
税制面では、「特定の居住用財産の買換えの特例」(いわゆる買い替え特例)も検討の対象になります。
国税庁によると、この特例は2027年12月31日までにマイホームを売った場合が対象で、税金が免除されるのではなく、買い換えた家を将来売るときまで課税が先送りされる仕組みです。また、マイホームを売ったときの「3,000万円特別控除」とは原則としてどちらか一方を選ぶことになり、国税庁は、買換えの特例を受けると購入した家で住宅ローン控除を受けられない場合があることも示しています。どの特例を選ぶと有利かは個別の事情で変わるため、最終的な判断は税理士などの専門家にご確認ください。
資金計画を立てる際、物件価格やローンの月々返済額だけに目が行きがちですが、金利変動リスクやライフイベント(教育費、定年、マイホームの維持費など)を見落とすと危険です。
楽観的な資金計画は住宅ローン破綻を招く原因となります。ご自身の収入や蓄えだけで判断せず、不動産のプロやファイナンシャルプランナーなどの専門家に相談しましょう。
プロに相談することで、住宅ローン控除や税制上の特例、各種補助金制度を踏まえた住み替え計画を立てやすくなります。国土交通省によると、住宅ローン控除は令和8年度税制改正で適用期限が5年延長され、2030年12月31日までに入居した場合が対象です。省エネ性能の高い中古住宅では借入限度額の引き上げや控除期間の13年への拡充が行われるなど、中古住宅への住み替えにも関わる見直しがあるため、購入する物件の性能とあわせて確認しておきましょう。
売却では、価格の付け方・内見での対応・売り出しのタイミングの3つが成否を左右します。
「少しでも高く売りたい」というお気持ちは当然ですが、相場からかけ離れた高値で売り出すと、長期間買い手がつかずに市場に残ってしまう「売れ残り感」が出てしまいます。
売却期間が長引くと、最終的に焦って大幅な値下げをせざるを得なくなり、結果として相場以下の安値で手放すケースも少なくありません。
大切なのは「高望み」ではなく、市場相場に基づいた「適正価格」で売り出すことです。不動産会社から高額な査定額を提示された場合は、「その価格で売れる客観的な根拠や取引事例」を確認してください。プロの手による丁寧な清掃(ハウスクリーニング)や小修繕、魅力的な写真掲載など、物件価値を正しく伝える工夫で早期・高値売却を目指しましょう。
購入希望者が内見に来られた際、売主様自身が必死にアピールしすぎると、かえって購入希望者に圧迫感を与えてしまうことがあります。
物件自体は魅力的でも、売主様とのやり取りに気疲れして、購入希望者が購入を見送ってしまうおそれもあります。
内見時の説明や条件交渉は信頼できる不動産会社の担当者に任せ、売主様は「親切で清潔感のある対応」と「聞かれた質問に真摯に答える」スタンスを保つのが一番です。過度なアピールよりも、日頃の整理整頓と丁寧な掃除が好印象につながります。
不動産市場の動きが早い時期に、「とりあえず売り出してみよう」と見切り発車をするのはリスクを伴います。売却がすぐに決まった場合、新居が見つからないまま仮住まい(賃貸など)へ引っ越さざるを得なくなり、余計な敷金・礼金や引っ越し費用(2回分)が発生してしまいます。
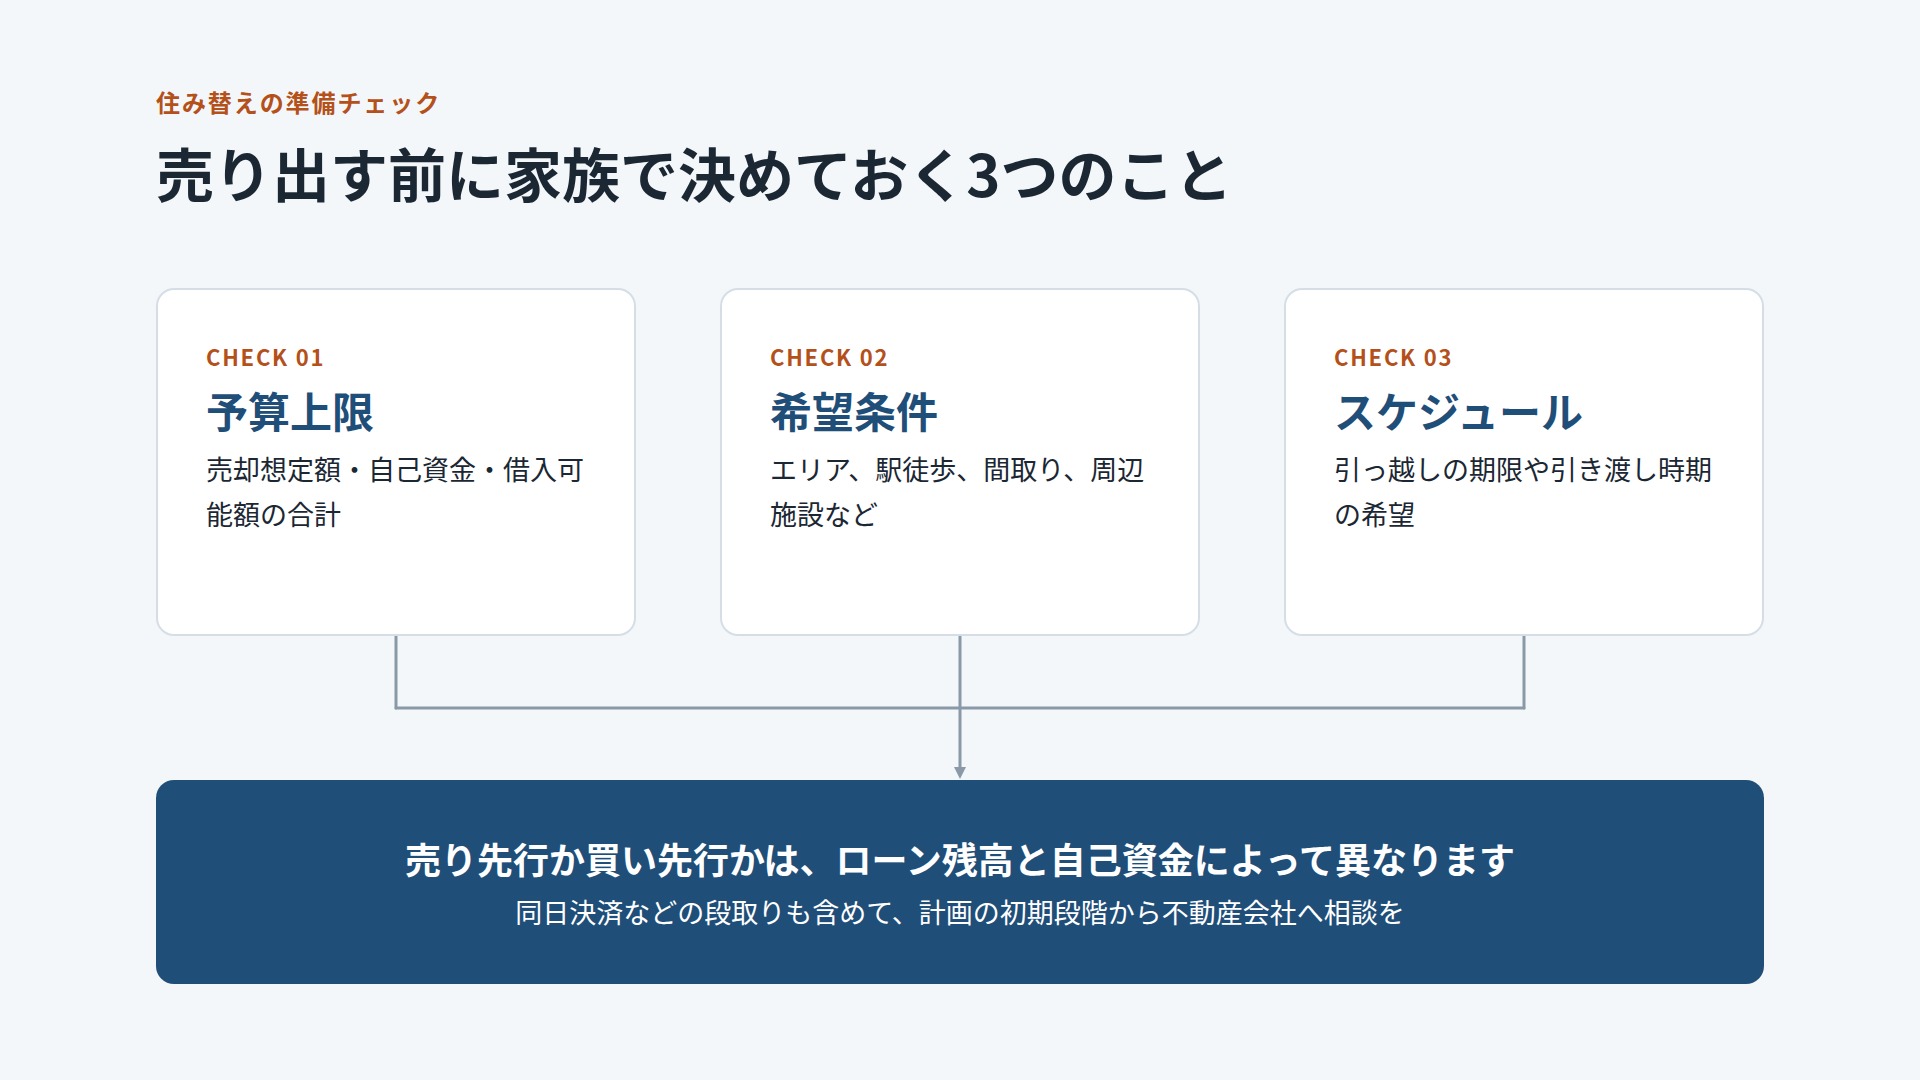
住み替えを進める際は、ご家族で以下の項目をあらかじめ整理・共有しておきましょう。
売却(売り先行)と購入(買い先行)のどちらがご自身の状況に適しているかは、ローン残高や自己資金によって異なります。売買のタイミングを可能な限り合わせる「同日決済」などの段取りも含め、計画初期の段階から不動産会社へ相談しておくことが成功の秘訣です。
※この画像は生成AIによるイメージ画像です
モデルルームや図面だけで購入を決める「未完成物件(青田売り)」は、完成後の実際の日当たりや眺望、部屋の広さ感などが「イメージと違った」というギャップが生じやすい点に注意が必要です。
営業担当者から「人気物件のため、今すぐ申し込まないと売れてしまいます」と促されても、焦って契約を進めるのは避けましょう。高額な不動産購入において、確認不足のまま勢いで決断することはトラブルの元です。
特に近年は建築資材や施工コストが高騰しているため、「新築の未完成物件」だけでなく「立地の良い中古物件+リノベーション」など、実際の建物や空間を確認したうえで購入できる選択肢も幅広く視野に入れることをおすすめします。
完璧な物件を追い求めるあまり、何十件も内見を繰り返して決断できなくなってしまうケースがあります。すべての希望条件を満たす「100点満点の物件」は、予算が無限にない限り存在しません。
物件探しで重要なのは、希望条件に優先順位をつけ、譲れない条件と妥協できる点を明確にしておくことです。
減点法ではなく加点法で物件を見ることで、ご家族にとって本当に価値のある住まいを見つけやすくなります。
建物や室内だけでなく、周辺環境のリサーチは住み替え後の満足度に直結します。
入居後に周辺環境を変えることはできません。現地の様子を時間帯を変えて歩いてみたり、ハザードマップ(防災情報)で地域の災害リスクを確認したりするなど、事前のリサーチを徹底しましょう。
住み替えは、ライフスタイルの変化に合わせて暮らしの満足度を高める素晴らしい機会です。しかし、金利の上昇傾向や不動産価格・建築費の変動など、取り巻く環境が変化しているからこそ、最新のデータと知識に基づいた慎重な資金計画とスケジュール管理が不可欠です。
後悔のない安心・安全な住み替えを実現するために、まずは経験豊富な不動産のプロへお気軽にご相談ください。
不動産の価格を知りたい・売却を依頼したい
無料売却査定を依頼する分からないことを相談したい・まずは資料が欲しい
無料まずはプロに相談をする新着コラム
簡易査定・ご相談など、お気軽にお問合わせください
ハウスウェルについて

0120−2103−07
エリアから不動産売却実績を探す
センチュリー21加盟店は、すべて独立・自営です。
Copyright (C) housewell All rights reserved.
 0120−2103−07